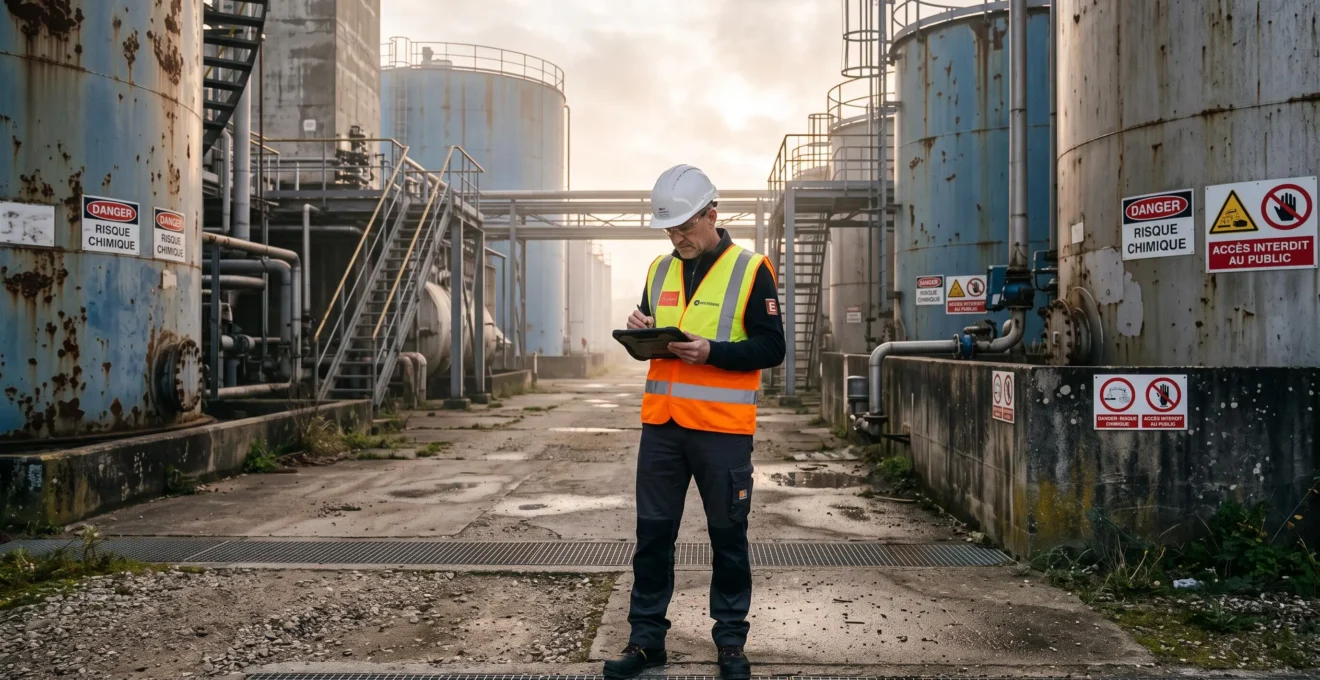
Un contrat multirisque professionnelle standard répond aux besoins d’une majorité d’entreprises, mais atteint rapidement ses limites dès que l’activité sort du cadre « moyen » : site classé ICPE, stockage de matières combustibles, process générant un risque de pollution, valeurs assurées élevées. Dans ces configurations, les exclusions, les plafonds ou les refus de couverture par les assureurs généralistes exposent l’entreprise à un reste à charge majeur en cas de sinistre lourd.
Réponse directe : Préférer une assurance sur mesure devient pertinent dès que votre activité présente un risque aggravé (incendie, explosion, pollution) mal couvert, plafonné ou refusé par les contrats standards. La décision repose sur une analyse technique du risque, pas sur un simple arbitrage de prix.
L’enjeu dépasse la mécanique assurantielle. Il consiste à identifier le point de bascule où un contrat standardisé cesse de protéger réellement votre exploitation, puis à construire une couverture qui épouse vos procédés, vos stocks et vos obligations réglementaires.
Qu’est-ce qu’un contrat d’assurance professionnelle standard ?
Un contrat d’assurance professionnelle standard est un produit construit à partir d’un profil d’entreprise moyen : commerce, bureau, petite activité de services, PME industrielle sans risque aggravé. L’assureur s’appuie sur un barème statistique et propose un socle de garanties identiques à un grand nombre de souscripteurs, moyennant une tarification rapide et des conditions pré-rédigées.
La forme la plus répandue est la multirisque professionnelle. Elle regroupe généralement l’incendie et les événements assimilés (foudre, explosion), les dégâts des eaux, le vol, le bris de machines, la responsabilité civile exploitation, ainsi que la perte d’exploitation consécutive à un sinistre couvert. Les plafonds d’indemnisation sont fixés par défaut, les franchises standardisées, et chaque garantie s’accompagne d’une liste d’exclusions précisées au contrat. L’article L112-2 du Code des assurances impose d’ailleurs à l’assureur de remettre, avant la conclusion du contrat, un document qui décrit précisément les garanties et exclusions, ainsi que les obligations de l’assuré.
Face à ce cadre industriel homogène, une assurance professionnelle sur mesure suit une logique inverse : elle part des caractéristiques réelles de l’exploitation pour construire les garanties, et non d’un gabarit prédéfini auquel il faudrait faire entrer l’entreprise.
Ce que recouvre, et ce qu’exclut, un contrat standard
- Garanties socles : incendie, dégâts des eaux, vol, RC exploitation, perte d’exploitation.
- Plafonds et franchises calibrés sur un profil d’entreprise moyen.
- Exclusions fréquentes des risques aggravés, atypiques ou soumis à réglementation spécifique.
- Analyse du risque limitée à un questionnaire déclaratif, sans visite systématique.
Pourquoi les contrats standards atteignent-ils leurs limites face aux risques industriels atypiques ?
Les contrats standards sont dimensionnés pour un sinistre « probable » dans une entreprise moyenne. Dès que la nature de l’activité, le volume de matières stockées ou le classement administratif font sortir le site de ce profil, le modèle statistique sous-jacent cesse de refléter l’exposition réelle. L’écart se traduit par des exclusions, des sous-limites, voire un refus pur et simple de couverture.
Les installations classées pour la protection de l’environnement (ICPE) illustrent cette rupture. Selon la nature et la quantité des substances ou procédés en jeu, un site relève, d’après le ministère de la Transition écologique, de l’un des trois régimes administratifs : déclaration, enregistrement ou autorisation. Plus le régime est contraignant, plus les obligations de prévention, de surveillance et de remise en état après sinistre sont lourdes, et plus la couverture doit intégrer de garanties techniques : atteintes à l’environnement, frais de dépollution, pertes financières liées à une mise à l’arrêt administrative.
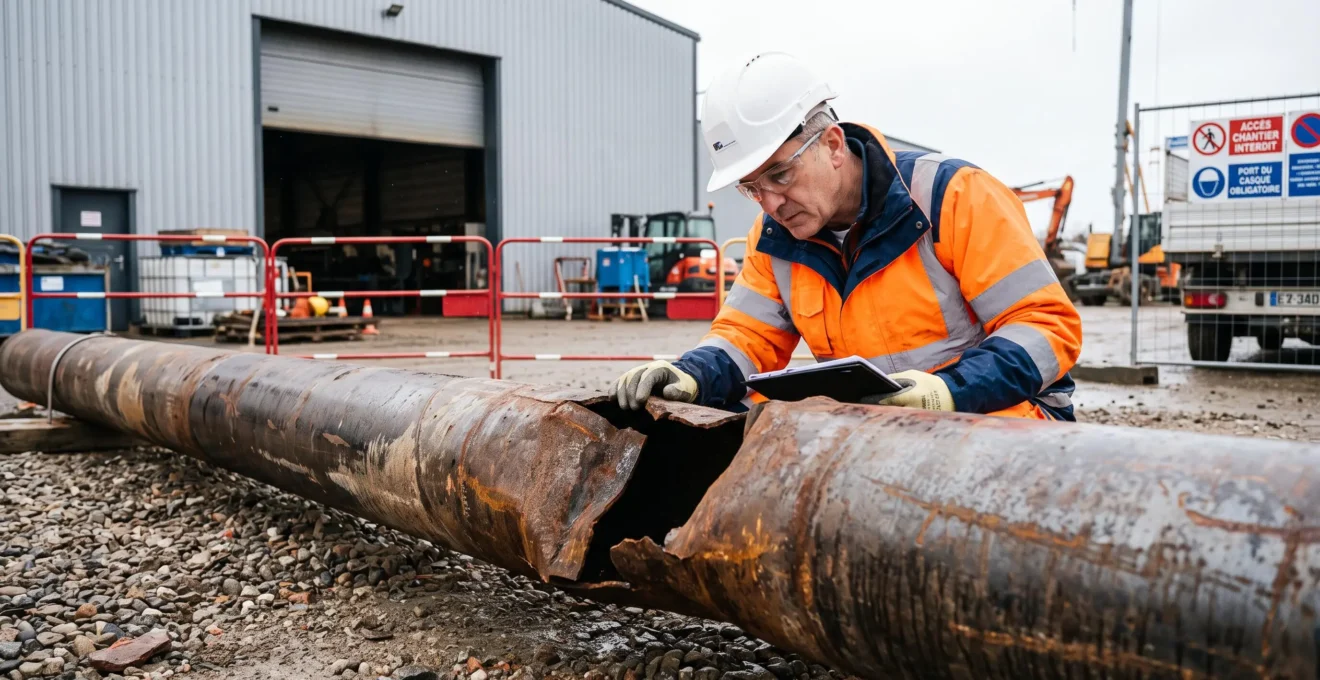
L’ordre de grandeur des sinistres industriels confirme l’écart avec les plafonds standards. France Assureurs recense 223 dossiers de sinistres supérieurs à 2 M€ déclarés en 2024, pour un total d’environ 1 342 M€ d’indemnités, et indique que les risques industriels représentent des cotisations dommages aux biens des professionnels, à hauteur de 31 % en 2024 (soit 2,9 Md€). Un incendie majeur dans un entrepôt, un départ de feu sur un stock de bois ou une pollution accidentelle de sol peuvent dépasser largement les plafonds d’une multirisque classique.
Risque de sous-assurance silencieuse : un plafond standard calibré pour une PME de services peut couvrir une fraction seulement de la valeur à neuf d’un outil de production ICPE, sans que le dirigeant en ait conscience avant le sinistre.
Les assureurs généralistes disposent de plusieurs leviers lorsqu’ils identifient un risque hors profil : refus de souscription, résiliation à l’échéance, exclusion explicite d’un péril, sous-limitation sur l’incendie ou la pollution, majoration de franchise. Ces décisions sont rationnelles de leur point de vue, mais elles laissent l’entreprise exposée sur ce qui constitue souvent son risque principal.
Comment fonctionne une assurance professionnelle sur mesure ?
Une assurance professionnelle sur mesure repose sur une analyse technique individuelle du risque, et non sur l’application d’un simple barème. L’enjeu consiste à documenter précisément l’activité de l’entreprise, les produits qu’elle stocke, les moyens de protection mis en place et les scénarios de sinistre réellement plausibles compte tenu de ses procédés. Cette approche permet d’identifier les garanties les plus adaptées aux besoins de l’entreprise et de rechercher une couverture cohérente avec ses contraintes opérationnelles et son niveau d’exposition aux risques.
- Visite de site et auditUn ingénieur ou préventionniste examine les bâtiments, les process, les moyens de protection incendie, les zones de stockage et les mesures de prévention de la pollution.
- Évaluation des scénarios de sinistreLes scénarios majeurs (incendie généralisé, explosion, déversement) sont modélisés pour estimer la valeur maximale exposée et les pertes d’exploitation associées.
- Qualification réglementaireLe classement ICPE, les arrêtés préfectoraux et les prescriptions techniques applicables sont intégrés à la structuration des garanties.
- Structuration et négociationLes garanties, plafonds, franchises et exclusions sont ajustés, puis négociés auprès d’un ou plusieurs assureurs capables de porter le risque.
- Suivi et actualisationLe contrat est revu périodiquement en fonction de l’évolution de l’activité, des investissements et des sinistres éventuels.
Le mandataire général de compagnie joue un rôle particulier dans ce dispositif. Mandaté par un ou plusieurs assureurs, il représente ces derniers sur un territoire et dispose d’une délégation pour analyser, souscrire et gérer des risques, y compris complexes. Pour l’entreprise, ce positionnement raccourcit la chaîne de décision et permet d’obtenir une structuration directement cohérente avec les critères de souscription de l’assureur porteur.
La logique tarifaire change également. Un contrat standard applique un taux de prime moyen à une surface, un chiffre d’affaires ou un capital assuré. Un contrat sur mesure, lui, part des mesures de prévention effectivement en place : détection incendie, extinction automatique, compartimentage, rétention des effluents, formation du personnel. Mieux le risque est maîtrisé et documenté, plus la tarification peut être négociée à la baisse par rapport à la perception initiale du risque.
Quels secteurs industriels ont le plus besoin d’une couverture personnalisée ?
Certaines activités cumulent plusieurs facteurs de risque : charge calorifique élevée, substances dangereuses, réglementation ICPE contraignante, valeurs assurées importantes, dépendance forte à un outil de production unique. Pour ces secteurs, le contrat standard est rarement une option réaliste.
L’environnement et la valorisation des déchets concentrent un risque de pollution des sols et de l’eau, auquel s’ajoute un risque incendie significatif lié au « fire load » des matières stockées. La filière bois, la fonderie et la métallurgie exposent à des sinistres incendie et explosion, avec des dommages lourds aux biens et des arrêts de production longs. Les entrepôts logistiques et les industries électroniques affichent, eux, des valeurs assurées élevées sur de faibles surfaces, et une forte sensibilité à la continuité d’activité.
À titre d’illustration, un entrepôt logistique et une fonderie sortent tous deux du gabarit d’une multirisque standard, mais pour des raisons différentes.
| Critère | Entrepôt logistique | Fonderie |
|---|---|---|
| Risque dominant | Incendie à propagation rapide, valeurs stockées élevées | Incendie, explosion, dommages aux équipements lourds |
| Enjeu principal | Continuité d’activité et reconstitution des stocks | Remplacement de l’outil de production, perte d’exploitation longue |
| Classement réglementaire fréquent | ICPE selon nature des marchandises | ICPE selon procédés et substances |
| Adéquation d’un contrat standard | Faible dès que la surface ou la valeur dépasse les seuils du barème | Très limitée, souvent exclue ou plafonnée |
Cette comparaison reste indicative : deux sites d’un même secteur peuvent présenter des profils très différents selon leurs moyens de prévention, leur localisation et leur organisation. C’est précisément ce qu’une analyse de risque individualisée permet de capter.
Comment choisir la bonne solution pour votre entreprise ?
Le choix entre contrat standard et contrat sur mesure se joue sur quatre critères objectifs : nature exacte de l’activité, réglementation applicable (notamment ICPE), historique de sinistres, et valeurs réellement exposées. Lorsqu’un seul de ces critères place l’entreprise hors du profil standard, il devient utile d’instruire une alternative personnalisée, même si la prime initiale paraît plus élevée.
Plusieurs signaux concrets indiquent qu’un spécialiste des risques complexes devient nécessaire : un assureur refuse de couvrir l’activité, exige des exclusions substantielles sur l’incendie ou la pollution, résilie à l’échéance après un sinistre, ou applique des sous-limites qui ne reflètent plus la valeur à neuf de l’outil de production. Un classement ICPE récent, une extension de site ou une nouvelle ligne de production doivent également déclencher une revue de la couverture.
- Activité tertiaire ou commerciale, sans risque aggravé, valeurs modérées :Un contrat multirisque professionnelle standard est généralement suffisant, sous réserve de vérifier les plafonds et les exclusions.
- Site classé ICPE (déclaration, enregistrement ou autorisation) :Une analyse personnalisée est nécessaire pour aligner la couverture sur les obligations réglementaires et les scénarios de pollution.
- Risque incendie ou explosion significatif, valeurs assurées élevées :Un contrat sur mesure, construit après visite de site, limite le risque de sous-assurance et de litige d’indemnisation.
- Refus, résiliation ou exclusion par un assureur généraliste :Le recours à un mandataire général ou à un courtier spécialisé devient la voie la plus réaliste pour obtenir une couverture.
Pour comparer objectivement une offre standard et une proposition personnalisée, quelques questions suffisent à faire ressortir l’écart réel : quelles exclusions s’appliquent précisément à mon activité et à mes substances ? Quel est le plafond en cas d’incendie généralisé, rapporté à la valeur à neuf de mon site ? La pollution des sols et des eaux est-elle incluse, et jusqu’à quel montant ? La perte d’exploitation couvre-t-elle la durée réaliste de reconstruction, pas une durée théorique ?
Point de vigilance : cet article présente des repères généraux. Un contrat sur mesure ne convient pas à toutes les entreprises et dépend d’une analyse de risque individuelle. Les décisions de souscription doivent être prises avec un professionnel de l’assurance qui connaît votre activité, votre secteur et vos obligations réglementaires.
Sur ce type d’arbitrage, lire aussi notre analyse sur la couverture des entrepreneurs, qui replace la question de la protection assurantielle dans la logique globale de pérennité d’une entreprise.
Mon assureur refuse de couvrir mon activité classée ICPE, que faire ?
Un refus par un assureur généraliste n’est pas la fin du processus. Les risques aggravés sont généralement portés par des assureurs spécialisés, accessibles via un mandataire général de compagnie ou un courtier dédié aux risques industriels. L’étape clé consiste à documenter précisément votre activité, votre classement ICPE et vos mesures de prévention, afin de permettre une analyse technique individuelle.
Un contrat sur mesure coûte-t-il systématiquement plus cher qu’un contrat standard ?
Pas nécessairement. La prime d’un contrat sur mesure reflète l’analyse réelle du risque. Lorsque les mesures de prévention sont solides et documentées (détection, extinction, compartimentage, formation), la tarification peut être plus favorable qu’une offre standard majorée pour risque aggravé. L’enjeu est de comparer à garanties réellement équivalentes, pas à prime affichée.
Quelle est la différence entre une multirisque professionnelle et une couverture sur mesure ?
La multirisque professionnelle agrège des garanties standardisées calibrées pour un profil d’entreprise moyen. La couverture sur mesure part de l’analyse technique du site et construit les garanties, plafonds et exclusions en fonction du risque réel. La première optimise la rapidité de souscription, la seconde optimise l’adéquation entre couverture et exposition.
À quelle fréquence réviser son contrat d’assurance professionnelle ?
Une revue annuelle à l’échéance est un minimum. Une révision anticipée s’impose dès lors que l’activité évolue : nouvelle ligne de production, extension de site, changement de classement ICPE, acquisition d’un nouvel équipement majeur ou sinistre important. Attendre l’échéance suivante expose à un décalage entre couverture et risque réel.
Comparer ligne par ligne les exclusions, les plafonds et les franchises d’un contrat existant avec une proposition personnalisée reste l’exercice le plus utile pour sécuriser une décision.